Pour choisir un établissement bancaire, il faut comprendre quels secteurs économiques il soutient, quelles activités il exclut et comment il documente ses engagements. Ces éléments doivent ensuite être rapprochés des caractéristiques de ses produits, de leurs frais et de vos besoins financiers.
Une banque qui affiche des valeurs responsables n’est pas automatiquement la plus adaptée à votre situation. L’objectif est de distinguer les intentions annoncées des financements documentés, puis de comparer les établissements selon vos propres priorités.
Quels projets votre banque contribue-t-elle à financer ?
Une banque intervient dans l’économie notamment en accordant des crédits à des particuliers, des entreprises ou des organisations. Ses activités de financement peuvent donc soutenir des secteurs très différents. Toutefois, l’argent déposé sur un compte courant n’est généralement pas affecté individuellement à un projet identifiable.
Avant de comparer les banques, il est utile de déterminer les secteurs que vous souhaitez soutenir ou éviter. Les recommandations de l’ADEME proposent cette démarche pour le choix de l’épargne et invitent à examiner les produits financiers disponibles. Elle constitue un point de départ pour clarifier vos priorités, sans garantir une affectation précise de chaque dépôt.
Les secteurs économiques à examiner
Plusieurs catégories de projets peuvent entrer dans votre réflexion :
- Transition énergétique : production d’énergies renouvelables et activités contribuant à réduire la consommation d’énergie.
- Logement et bâtiment : rénovation énergétique, habitat social et amélioration des logements.
- Économie sociale et solidaire : associations, coopératives et entreprises poursuivant une utilité sociale.
- Santé, culture et éducation : établissements et initiatives répondant à des besoins collectifs.
- Agriculture et économie locale : exploitations, petites entreprises et projets territoriaux.
Il ne s’agit pas de considérer tous ces domaines comme automatiquement vertueux. Un projet doit être apprécié selon son activité réelle, ses conditions de financement et ses effets documentés. Demandez quels types d’organisations sont financés et sur quelle période portent les exemples présentés.
Les activités exclues et les limites des engagements
Lorsqu’une banque affiche des engagements environnementaux, leur précision compte autant que leur existence. La Banque Crédit Coopératif présente notamment des exclusions déclarées concernant l’extraction d’énergies fossiles et la fabrication de pesticides de synthèse. Cet exemple permet d’identifier les activités explicitement visées, puis de rechercher les politiques détaillées et leurs éventuelles exceptions avant d’apprécier la portée réelle des engagements.
Une exclusion portant sur l’extraction de combustibles fossiles ne signifie pas nécessairement que toutes les activités liées à ces combustibles sont exclues. Il faut distinguer la production, la transformation, les infrastructures et les autres opérations éventuellement couvertes par la politique bancaire.
Vérifiez également si les critères s’appliquent aux nouveaux crédits, aux financements existants, aux investissements ou à plusieurs de ces activités. C’est le périmètre exact de l’engagement qui permet une comparaison pertinente.
Comment vérifier les engagements d’une banque ?
La transparence ne se mesure pas à la quantité de messages consacrés à la responsabilité. Elle repose sur la possibilité de retrouver des informations précises et de comprendre ce qu’elles démontrent.
Les documents et indicateurs à consulter
Recherchez les politiques sectorielles, les rapports annuels et, lorsqu’ils existent, les documents décrivant les activités financées. Un montant annoncé doit préciser son unité, la période concernée et les opérations prises en compte. Un objectif futur ne doit pas être présenté comme un résultat déjà obtenu.
Une déclaration ne suffit pas. Un objectif de financement n’est pas un résultat mesuré. Cherchez le secteur concerné, la période étudiée, les éventuelles exceptions et la méthode utilisée pour établir les données publiées.
Pour comparer deux établissements, examinez des informations de même nature. Le financement annuel de nouveaux projets, par exemple, ne se compare pas directement à l’encours total de crédits d’une autre banque. Si la méthode n’est pas expliquée, la comparaison reste incertaine.
Impact environnemental, impact social et gouvernance
Ces trois dimensions répondent à des questions différentes. L’impact environnemental concerne notamment les émissions, les ressources utilisées ou les transformations écologiques associées aux activités financées. L’impact social peut porter sur l’accès au logement, l’inclusion financière ou les services rendus à une population.
La gouvernance décrit quant à elle la manière dont les décisions sont prises et contrôlées. La participation de sociétaires, l’existence de règles internes ou la publication de rapports peuvent éclairer ce fonctionnement, sans suffire à prouver un impact positif.
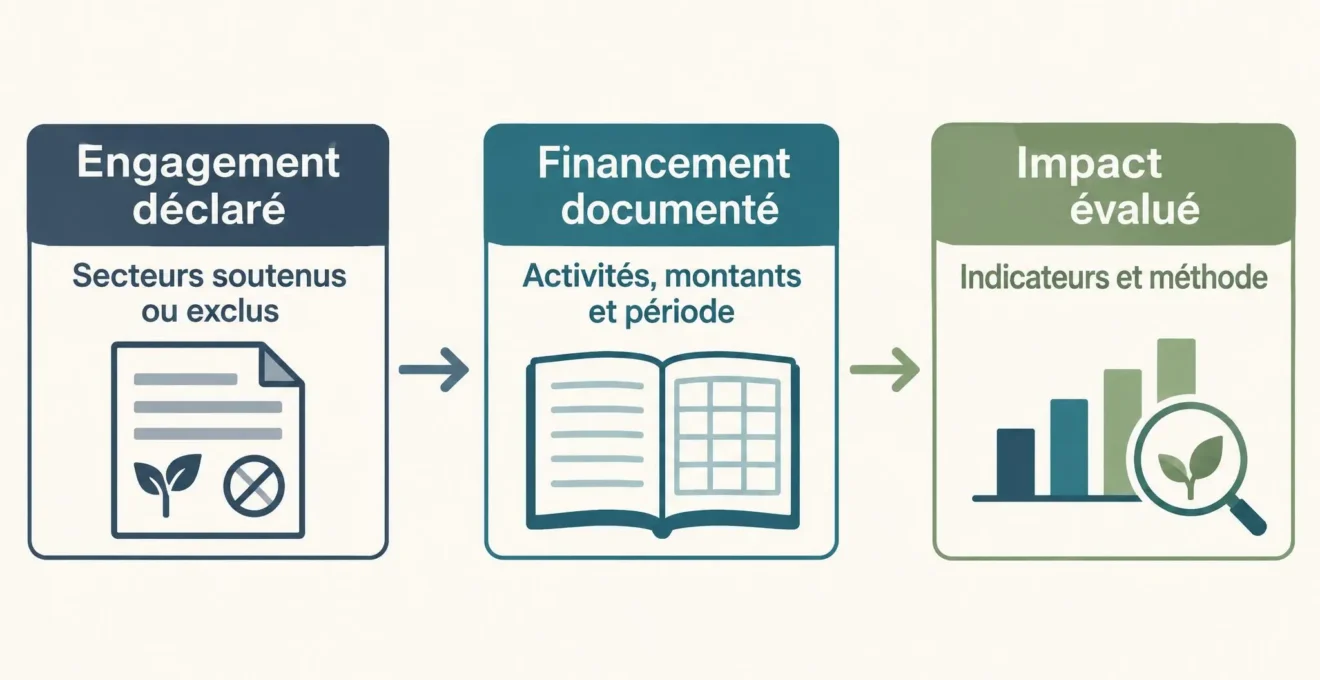
Une information solide permet de passer de la déclaration à une activité documentée, puis, lorsque les éléments existent, à l’évaluation de ses résultats. Ces trois niveaux ne sont pas interchangeables.
Quels produits bancaires correspondent à vos objectifs ?
La politique générale d’une banque et les caractéristiques d’un produit financier sont deux éléments distincts. Le degré d’information disponible sur l’utilisation des fonds varie selon le produit choisi.
Comptes courants, livrets et épargne affectée
Un compte courant permet de gérer les paiements et les opérations quotidiennes. Il ne donne pas, à lui seul, une correspondance entre votre solde et un projet financé. Pour évaluer son adéquation à vos convictions, examinez donc les politiques générales de l’établissement.
Les livrets et produits d’épargne nécessitent une analyse supplémentaire : disponibilité des sommes, rémunération, éventuelles garanties et modalités d’utilisation des fonds. Certains produits présentent une orientation thématique ou solidaire. Vérifiez alors ce que cette orientation implique réellement et si les financements annoncés sont documentés.
Fonds responsables, labels et assurance-vie
En France, le label ISR concerne des supports d’investissement prenant en compte des critères environnementaux, sociaux et de gouvernance, comme l’explique la présentation officielle du label ISR. Il ne certifie pas l’ensemble des financements de la banque qui distribue le produit et n’élimine pas le risque de perte en capital.
Les labels ISR, Greenfin et Finansol répondent à des objectifs différents. ISR concerne des supports d’investissement intégrant des critères environnementaux, sociaux et de gouvernance. Greenfin distingue des fonds d’investissement orientés vers la transition écologique, soumis à des critères d’éligibilité, à des exclusions et à des exigences relatives à l’impact environnemental. Finansol identifie des produits de finance solidaire, notamment selon leurs mécanismes de financement d’activités solidaires ou de partage. Ces labels ne couvrent donc pas les mêmes dimensions et ne certifient pas automatiquement l’ensemble de l’établissement qui distribue les produits.
Dans une assurance-vie, il faut examiner les supports proposés, notamment les éventuelles unités de compte, plutôt que déduire les caractéristiques du contrat de la seule présence d’un fonds labellisé. Les garanties, les frais, la liquidité et les risques doivent également être considérés.
Crédits immobiliers, personnels et financements professionnels
Un crédit immobilier finance un achat ou un projet lié au logement. Selon les offres disponibles, certains prêts peuvent concerner des travaux de rénovation énergétique. Un crédit personnel répond à d’autres besoins, tandis que les financements professionnels soutiennent les activités d’entreprises, d’associations ou d’autres organisations.
Ces catégories ne permettent pas, à elles seules, d’évaluer la politique globale de financement d’une banque. Un établissement proposant un prêt destiné à des travaux énergétiques peut également intervenir dans d’autres secteurs économiques. Il faut examiner les deux dimensions séparément.
Comparer les conditions sans négliger ses convictions
Une banque peut correspondre à vos priorités environnementales ou sociales tout en proposant des conditions peu adaptées à votre situation. Une comparaison utile associe donc les engagements documentés à la qualité et au coût des services recherchés.
| Critère | Élément à vérifier | Conséquence sur le choix |
|---|---|---|
| Secteurs financés | Projets soutenus et exemples datés | Compatibilité avec vos priorités |
| Exclusions | Activités visées et exceptions | Portée réelle des engagements |
| Transparence | Rapports, périmètres et méthodes | Possibilité de vérifier les déclarations |
| Produits | Nature, conditions et affectation documentée | Adéquation au besoin bancaire |
| Coût et risque | Frais, liquidité, rémunération ou TAEG selon le produit | Compatibilité avec votre situation financière |
Pour un compte, comparez les frais de tenue, les moyens de paiement, l’accessibilité des services et les conditions applicables. Pour un placement, prenez en compte le risque de perte, la durée envisagée et la possibilité de récupérer les fonds.
Dans le cas d’un crédit immobilier, le taux nominal ne suffit pas : le taux annuel effectif global (TAEG), l’assurance, les frais et la durée permettent de mieux apprécier le coût de l’opération. Les offres doivent être comparées pour un même montant et des caractéristiques contractuelles comparables.
Si vous envisagez d’acheter un logement, la cohérence des engagements bancaires doit s’accompagner d’une étude du coût du prêt. La comparaison des crédits immobiliers permet d’approfondir les différences entre taux, durée, frais et assurance, à condition de confronter des offres aux caractéristiques comparables.
Les questions à poser avant de choisir
Un conseiller bancaire peut clarifier la portée des engagements et les caractéristiques d’un produit. Les questions les plus utiles portent sur des informations vérifiables, et pas seulement sur des intentions générales.
- Quels secteurs bénéficient de vos principaux financements ?
- Quelles activités excluez-vous et avec quelles exceptions ?
- Publiez-vous les résultats de ces politiques ?
- Sur quelle période portent vos indicateurs ?
- Quel produit correspond réellement à mes préférences ?
- Quels frais, risques ou conditions dois-je comparer ?
Si une réponse reste générale, demandez le document qui précise l’engagement ou les conditions contractuelles concernées. L’absence de détail ne démontre pas nécessairement qu’une activité est financée ou exclue : elle indique simplement qu’une information supplémentaire est nécessaire pour trancher.
Une méthode simple pour départager les banques
La décision devient plus facile lorsque les mêmes questions sont posées à chaque établissement. Il n’est pas nécessaire d’attribuer une note globale arbitraire : une comparaison organisée autour de vos exigences suffit souvent à faire apparaître les différences importantes.
- Classez vos priorités : activités à soutenir, activités à éviter et besoins financiers incontournables.
- Repérez les engagements : identifiez les secteurs financés et les politiques d’exclusion de chaque banque envisagée.
- Rassemblez les preuves : consultez les politiques sectorielles, les documents financiers et les indicateurs datés.
- Comparez les offres : examinez les produits, les frais, les risques et les services sur une base identique.
- Clarifiez les incertitudes : demandez les précisions manquantes avant de prendre votre décision.
À l’issue de cette démarche, distinguez pour chaque établissement les engagements effectivement documentés, les informations qui restent incertaines et les conditions financières vérifiées. Cette séparation permet d’écarter les comparaisons qui reposent sur des données de nature différente et d’identifier les précisions à demander avant de prendre une décision.
Une fois les établissements comparés, la démarche dépend de votre projet : pour un financement immobilier, vous pouvez préparer votre dossier de prêt en réunissant les justificatifs de revenus, de charges et les pièces relatives au logement envisagé. Cette préparation facilite la présentation d’une demande complète, sans préjuger de son acceptation.