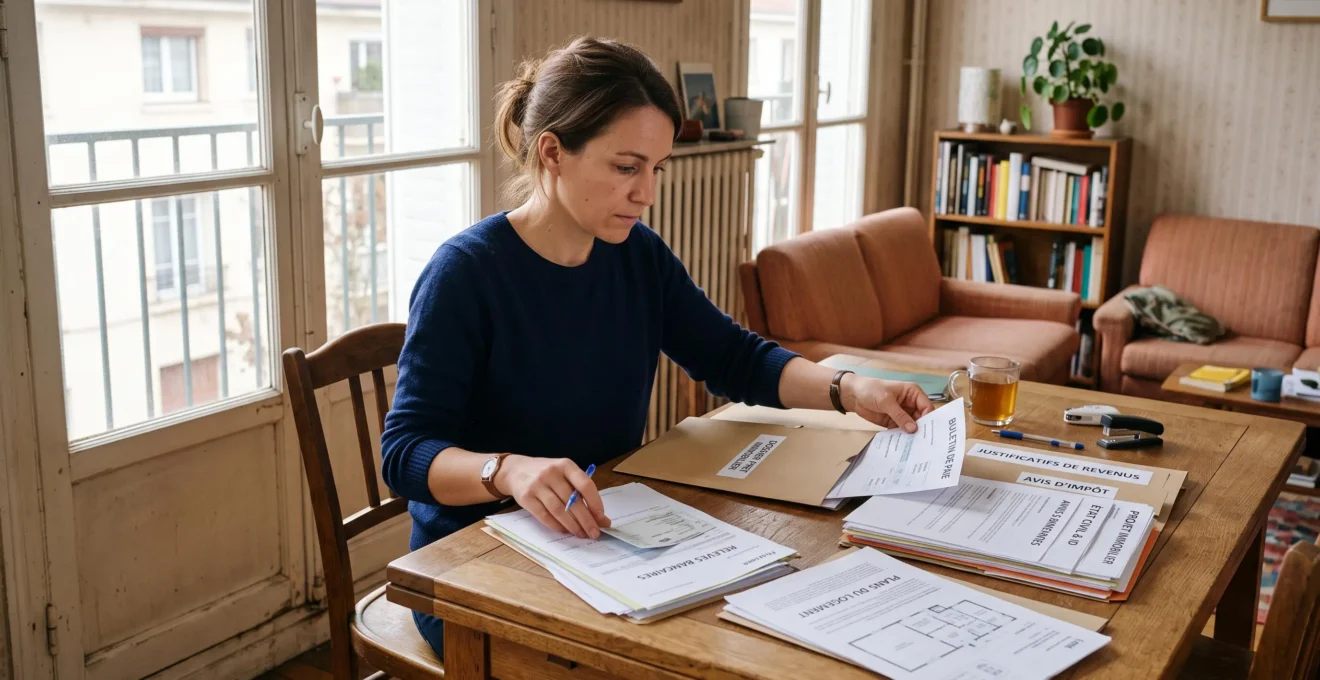
Lancer une recherche de bien sans dossier préparé expose à une déconvenue courante : des allers-retours répétés avec la banque, voire un refus faute de pièces convaincantes. Un dossier de prêt immobilier solide ne se limite pas à empiler des justificatifs. Il traduit, à chaque document, la réponse à une question précise que l’établissement prêteur se pose sur votre capacité à rembourser.
Anticiper les critères bancaires — endettement maîtrisé, apport structuré, stabilité démontrée — permet de présenter un profil rassurant dès la première demande. Les pages qui suivent décomposent cette logique en étapes concrètes, du cadrage des attentes jusqu’aux leviers pour renforcer un dossier.
Ce que vous devez retenir avant de constituer votre dossier
- Les banques françaises examinent principalement le taux d’endettement, plafonné à 35 % assurance comprise, le reste à vivre et la stabilité des revenus.
- L’apport personnel réduit le risque perçu et facilite l’obtention de meilleures conditions.
- Un dossier complet dès la première demande limite les allers-retours et accélère la décision.
- La décision finale appartient toujours à l’établissement prêteur, les repères indiqués restent indicatifs.
Que regardent réellement les banques dans un dossier de prêt immobilier ?
Avant d’accorder un financement, la banque cherche à mesurer un risque : celui que l’emprunteur ne puisse pas honorer ses mensualités sur toute la durée du prêt. Pour cela, elle croise plusieurs indicateurs objectifs avec une appréciation plus qualitative du profil.
Réponse directe : Les banques évaluent quatre dimensions principales : le taux d’endettement (plafonné à 35 % assurance incluse selon la décision du HCSF du 29 septembre 2021), le reste à vivre, la stabilité professionnelle et la cohérence du projet financé. L’apport personnel vient renforcer la perception de solidité du profil.
La règle des 35 % d’endettement et la maturité maximale
Depuis l’entrée en vigueur de la décision du HCSF relative aux crédits immobiliers le 1er janvier 2022, les établissements de crédit doivent respecter un taux d’effort maximal de 35 % des revenus nets de l’emprunteur, assurance emprunteur incluse, ainsi qu’une maturité maximale de 25 ans (avec un différé possible de 2 ans dans certains cas). Une marge de flexibilité de 20 % de la production de crédit permet des dérogations encadrées, dont au moins 30 % réservés aux primo-accédants.
Concrètement, pour un revenu net mensuel de 3 000 €, la mensualité totale (crédit + assurance) ne dépasse pas environ 1 050 €. Ce calcul intègre les éventuels autres crédits en cours : un prêt auto de 200 € réduit d’autant la mensualité disponible pour l’immobilier.
Le reste à vivre et la stabilité des revenus
Le taux d’endettement ne suffit pas. La banque examine le reste à vivre, c’est-à-dire ce qui demeure chaque mois une fois les charges fixes et la future mensualité déduites. D’après Les Clés de la Banque, l’établissement prêteur étudie revenus, charges, apport et reste à vivre, puis applique un scoring qui oriente la décision finale, confirmée par un conseiller examinant le dossier individuellement.
La situation professionnelle entre également dans l’équation. Un CDI confirmé hors période d’essai, un statut de fonctionnaire ou une activité indépendante stable depuis plusieurs exercices rassurent davantage qu’un contrat récent ou précaire. Pour affiner votre estimation de capacité d’emprunt avant tout rendez-vous, le simulateur de crédit immobilier Banque Populaire permet de visualiser rapidement les mensualités en fonction du montant, de la durée et du taux envisagés.
Les pièces essentielles à réunir avant de déposer votre dossier
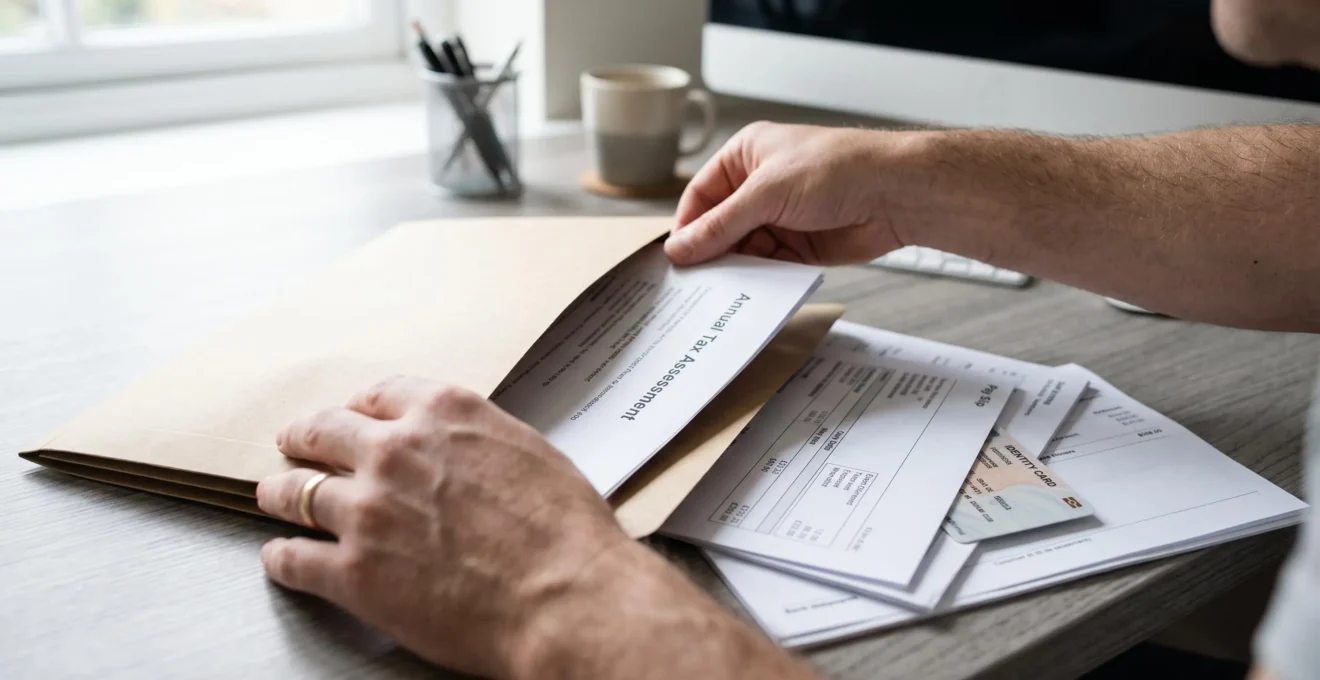
Un dossier incomplet ralentit systématiquement l’instruction. Rassembler l’ensemble des justificatifs en amont évite les demandes complémentaires et montre une préparation sérieuse. Les pièces se classent en trois familles : identité et situation personnelle, revenus et patrimoine, projet immobilier.
Les justificatifs communs à toutes les situations
- Identité et situation familiale
Pièce d’identité en cours de validité, livret de famille le cas échéant, contrat de mariage ou de Pacs.
- Domicile actuel
Justificatif récent (quittance de loyer des trois derniers mois, dernière facture d’énergie ou taxe d’habitation).
- Revenus
Trois derniers bulletins de salaire, dernier bulletin de décembre, deux derniers avis d’imposition.
- Situation bancaire
Trois derniers relevés de compte de tous les établissements, justificatifs d’épargne et de placements.
- Crédits en cours
Tableaux d’amortissement des prêts existants (consommation, auto, autre immobilier).
- Projet immobilier
Compromis ou promesse de vente, devis détaillés si travaux, descriptif du bien.
Les pièces spécifiques selon votre statut
Un salarié en CDI fournit généralement son contrat de travail et ses trois derniers bulletins de salaire. Un travailleur indépendant doit en revanche présenter ses deux ou trois derniers bilans comptables, ses déclarations fiscales professionnelles et un extrait Kbis récent. Un CDD ou un intermittent devra justifier d’une continuité d’activité et de revenus réguliers sur une période plus longue, souvent 18 à 24 mois.
À anticiper : Les fonctionnaires bénéficient parfois de conditions dédiées (prêts spécifiques, mutuelles). Pensez à joindre votre arrêté de titularisation et le dernier bulletin faisant apparaître l’indice.
Estimer sa capacité d’emprunt et son budget avant de se lancer
Définir son enveloppe financière avant de visiter des biens évite les coups de cœur hors budget et les refus consécutifs. La capacité d’emprunt se calcule à partir des revenus nets, des charges fixes et de la mensualité maximale admissible.
La méthode de calcul en pratique
Partez du revenu net mensuel du foyer, multipliez-le par 0,35 pour obtenir la mensualité maximale assurance comprise, puis soustrayez les mensualités de crédits en cours. Le résultat correspond à la mensualité disponible pour le futur prêt immobilier. Cette mensualité, projetée sur une durée donnée et un taux estimé, détermine le capital empruntable.
Pour un couple percevant 4 500 € nets, sans autre crédit, la mensualité plafond s’établit autour de 1 575 €. Sur 20 ans à un taux donné, cela permet d’emprunter environ un certain capital ; sur 25 ans, le capital accessible augmente mais le coût total du crédit également.
Arbitrer entre durée et mensualité
Allonger la durée réduit la mensualité mais augmente le coût total des intérêts. Raccourcir la durée accroît la mensualité et peut faire franchir le seuil de 35 %. L’arbitrage dépend du reste à vivre souhaité, de la stabilité des revenus et du projet de vie à moyen terme (évolution professionnelle, agrandissement de la famille).
| Critère | Durée courte (15-20 ans) | Durée longue (25 ans) |
|---|---|---|
| Mensualité | Plus élevée | Plus faible |
| Coût total du crédit | Réduit | Accru |
| Reste à vivre mensuel | Plus limité | Plus confortable |
| Taux d’endettement | Proche du plafond | Plus de marge |
Selon la évaluation officielle de l’encadrement du crédit publiée par la Direction générale du Trésor, les mesures du HCSF ont réduit le taux d’effort moyen des emprunteurs tout en allongeant la durée moyenne des prêts, confirmant cet arbitrage structurel.
Comment renforcer la solidité de votre dossier auprès du prêteur ?
Un dossier conforme aux critères minimum n’est pas toujours un dossier compétitif. Plusieurs leviers permettent de présenter un profil plus rassurant et, parfois, d’obtenir des conditions plus favorables.
Stabiliser ses finances dans les mois précédant la demande
Les relevés bancaires des trois derniers mois sont scrutés avec attention. Éviter les découverts, limiter les dépenses discrétionnaires visibles et faire apparaître une épargne régulière renforce la perception de bonne gestion. Rembourser par anticipation un petit crédit à la consommation libère de la capacité d’endettement et peut faire basculer un dossier limite.
Structurer un apport personnel cohérent
L’apport personnel finance généralement les frais annexes (frais de notaire, garantie, frais de dossier), soit environ 10 % du prix du bien. Au-delà, il réduit le capital emprunté, allège la mensualité et témoigne d’une capacité d’épargne. Les prêts aidés — prêt à taux zéro pour les primo-accédants éligibles, prêt action logement, prêts épargne logement — peuvent compléter cet apport et doivent être intégrés au plan de financement présenté.
Choisir son assurance emprunteur
L’assurance emprunteur représente une part significative du coût total. La réglementation française autorise la délégation d’assurance : vous pouvez souscrire un contrat externe à la banque, à condition qu’il présente des garanties équivalentes à celles exigées par l’établissement prêteur. Cette liberté de choix peut générer des économies substantielles sur la durée du prêt.
Vigilance sur la gestion de vos accès bancaires : pendant la période de montage, redoublez de prudence sur les communications liées à vos crédits. Les risques de redirection DNS sur vos crédits et prêts peuvent exposer vos données à des tentatives de fraude, en particulier lors des échanges de pièces justificatives.
Cas pratique
Cas hypothétique à titre illustratif : un couple primo-accédant perçoit 3 800 € nets mensuels, dispose de 25 000 € d’épargne et souhaite acheter un appartement à 230 000 €. En plan de financement présenté à la banque : 20 000 € d’apport sur fonds propres, 5 000 € d’épargne de précaution conservée, et une sollicitation éventuelle d’un prêt à taux zéro selon leur éligibilité. La mensualité projetée se cale sous le seuil de 35 % en choisissant une durée adaptée. Le dossier, structuré et documenté, répond à chaque interrogation de la banque sur la soutenabilité du projet.
Les erreurs fréquentes qui fragilisent un dossier de prêt
Certains réflexes ou oublis sabotent des dossiers par ailleurs recevables. Les identifier à l’avance permet de les éviter ou de les corriger en cas de refus initial.
Les écueils les plus courants à éviter
- Transmettre toutes les pièces dès le premier envoi
- Solder les petits crédits à la consommation
- Montrer une épargne régulière sur plusieurs mois
- Préparer un plan de financement écrit et chiffré
- Comparer plusieurs établissements avant d’arrêter son choix
- Omettre un crédit en cours ou une charge récurrente
- Souscrire un nouveau crédit pendant le montage
- Multiplier les découverts dans les trois mois précédents
- Viser un bien dépassant la capacité d’emprunt calculée
- Ne consulter qu’un seul établissement en cas de refus
Que faire en cas de refus ?
Un refus n’est pas définitif. Première étape : demander à la banque la raison précise du refus (taux d’endettement, scoring, type de bien, apport jugé insuffisant). Deuxième étape : corriger ce qui peut l’être — rembourser un crédit, ajuster l’apport, revoir le bien visé, allonger la durée. Troisième étape : solliciter d’autres établissements, car les politiques d’octroi varient d’une banque à l’autre, ou faire appel à un courtier pour présenter le dossier.
Pour aller plus loin dans la préparation de vos simulations et comparer sereinement les scénarios possibles, consultez ce guide pour choisir la meilleure option de simulation de prêt.
Peut-on obtenir un prêt immobilier sans apport personnel ?
C’est possible mais moins courant. Les banques privilégient généralement un apport couvrant au moins les frais annexes (frais de notaire, garantie). Un financement sans apport nécessite un profil particulièrement solide : revenus élevés et stables, excellente gestion bancaire, situation professionnelle sécurisée. La marge de flexibilité de 20 % prévue par le HCSF offre une possibilité, en particulier pour les primo-accédants, mais la décision reste à l’appréciation de l’établissement prêteur.
Combien de temps prend l’instruction d’un dossier de prêt immobilier ?
Les délais varient selon la banque et la complexité du dossier. Entre le dépôt complet et l’édition de l’offre de prêt, comptez généralement plusieurs semaines. Un dossier complet dès le premier envoi réduit sensiblement ce délai. Rappel réglementaire : l’offre de prêt doit être conservée au moins 10 jours calendaires par l’emprunteur avant acceptation.
Les banques acceptent-elles toutes les délégations d’assurance emprunteur ?
La délégation est un droit, mais la banque peut exiger que le contrat externe présente des garanties équivalentes à celles de son contrat groupe. Elle fournit à cet effet une fiche standardisée d’information détaillant les exigences. Un refus doit être motivé par écrit.
Faut-il consulter plusieurs banques en parallèle ?
Oui, comparer plusieurs offres permet de faire jouer la concurrence sur le taux, l’assurance et les frais de dossier. Chaque établissement a sa propre politique d’octroi et son propre scoring. Un courtier peut aussi centraliser les démarches et négocier pour vous, en contrepartie d’honoraires à vérifier en amont.
Monter un dossier solide n’exige pas de maîtriser tous les détails techniques du crédit immobilier, mais d’anticiper méthodiquement les questions que la banque va poser. Chaque pièce transmise, chaque chiffre présenté, chaque décision d’arbitrage entre durée et mensualité doit répondre à une préoccupation précise de l’établissement prêteur. Les éléments mentionnés dans cet article sont indicatifs : la décision finale appartient à chaque banque, et un conseiller en financement peut utilement examiner votre situation personnelle avant tout engagement.